<{配资之家}>华阳股份里程碑!阳泉煤业前身迎两大进展,分红情况如何?
一、核心事件与公司概况
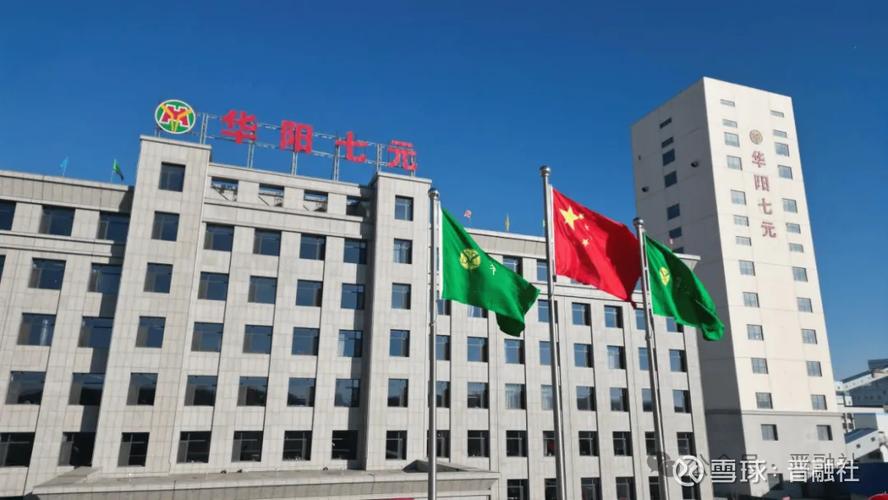
2025年11月28-30日,华阳股份迎来两大里程碑:子公司七元煤业取得《安全生产许可证》并转入正式生产,新增核定产能500万吨/年;千吨级高性能碳纤维一期200吨/年项目建成投产,可生产T1000级高端碳纤维 。公司前身为阳泉煤业,是山西省属重点煤企,主营煤炭生产销售、电力热力供应,近年加速向新材料、新能源转型,形成“煤炭+新材料”双轮驱动格局。截至2025年12月30日,公司总市值约302.67亿元,股价8.39元,市盈率(TTM)19.78倍,处于行业估值中等偏下区间。
二、核心投资价值深度剖析
(一)煤炭主业:产能放量+资源储备,构筑业绩压舱石
1. 七元矿投产:核心增量引擎
七元矿是公司在建核心矿井,核定产能500万吨/年,权益产能100%。投产前公司可采储量14.4亿吨、在产核定产能3590万吨/年、权益产能3100万吨/年;投产后可采储量增至24.7亿吨(增幅71.6%),核定产能达4090万吨/年(增幅13.9%),权益产能达3600万吨/年(增幅16.1%) 。该矿煤种为优质无烟煤,吨煤成本约290元,显著低于行业平均,预计满产后年贡献净利润3-4亿元,成为公司盈利核心增长点。
2. 后续产能保障充足
泊里矿(500万吨/年)预计2025年底具备联合试运转条件,2026年正式投产,届时公司核定产能将突破4500万吨/年。此外,公司竞得寿阳县于家庄探矿权,新增煤炭资源量6.30亿吨,资源储备进一步夯实,为长期产能释放提供支撑。同时,公司持续推进智能化改造,已建成7座智能化矿井、127个智能化工作面,生产效率提升约20%,吨煤成本持续下降,增强抗周期能力。
3. 无烟煤稀缺性凸显价值
公司是国内无烟煤龙头,无烟煤占比超90%,广泛用于化工、高炉喷吹等领域,附加值高于普通动力煤。2025年Q3煤价企稳回升,公司煤炭销量环比增长15%,吨煤毛利环比增加32元,业绩拐点已现。随着冬季用煤高峰来临及工业需求回暖,无烟煤价格有望维持高位,支撑公司业绩增长。
(二)新材料业务:碳纤维+钠电双轮驱动,打开估值天花板
1. T1000级碳纤维项目:高端化突破,国产替代空间广阔
一期200吨/年项目于2025年11月30日投产,是山西省首个T1000级碳纤维量产项目,产品性能对标国际巨头,拉伸强度突破6400兆帕,可应用于航空航天、高端装备、风电、氢能储瓶等领域 。2024年国内碳纤维国产化率80.46%,高端领域仍有缺口,进口均价21.03美元/千克(约150元/千克),一期满产预计贡献营收约2976万元,毛利率有望达40%以上 。后续千吨级二期项目推进,将进一步提升产能,远期收入规模有望突破10亿元,成为公司新的盈利增长点。同时,依托“煤-电-材”一体化布局,公司碳纤维生产成本较同行低20%-30%,具备显著竞争优势 。
2. 钠电全产业链布局:场景落地+成本优势,潜力巨大
公司打通“煤→碳材料→电芯→储能系统”全产业链,钠电煤矿应急电源已从示范阶段迈入商业化批量部署,2026年预计贡献净利润2-3亿元。公司煤基硬碳负极成本较同行低30%-50%,技术与成本优势显著,钠离子固态电池研发也在推进中。随着钠电行业标准落地及大规模应用窗口期到来,公司有望充分享受行业爆发红利,钠电业务收入占比预计2027年达15%-20% 。
(三)财务稳健+高分红,提供安全边际
1. 财务结构优化,抗风险能力增强
2025年三季报显示,公司资产负债率53.82%,较2024年底略有上升,但处于行业合理水平;流动比率0.79,速动比率0.71,短期偿债能力稳健。前三季度营业收入169.56亿元,归母净利润11.24亿元,虽然同比有所下滑,但Q3单季归母净利润环比大增84%,业绩回暖趋势明显。经营活动现金流净额7.15亿元,为转型和扩产提供充足资金保障。
2. 高分红政策,提升股东回报
公司2023-2024年分红率超50%,2024年分红总额11.15亿元,股息率约4.64%-6.06% 。高分红政策为投资者提供稳定现金流,在市场波动时具备较强的防御性,也体现了公司对股东的重视和对未来发展的信心。
(四)估值优势明显,配置价值凸显
国联民生预计公司2025-2027年归母净利润分别为16.97/24.28/27.71亿元,对应EPS分别为0.47/0.67/0.77元/股,PE分别为16/11/10倍,显著低于行业平均水平。公司当前PB约0.8倍,处于历史低位,具备较高的安全边际和估值修复空间。随着产能释放和新材料业务增长,公司业绩有望持续提升,推动估值回归合理水平。
三、核心风险全面评估
(一)行业周期与宏观经济风险
煤炭行业受宏观经济波动影响大,若2026年国内经济增速放缓,工业用电、化工等行业需求下降,可能导致煤价下跌,影响公司盈利能力。2025年前三季度公司净利润同比下滑38.2%,主要受煤价下跌影响,凸显行业周期风险。此外,全球能源结构转型加速,新能源替代传统能源趋势明显,长期可能压缩煤炭市场空间,对公司传统业务形成挑战。
(二)政策监管风险
煤炭行业受政策影响深远,安全生产、环保、能源转型等政策变化可能增加公司运营成本。如环保政策趋严,公司需加大环保投入,影响利润;能源转型政策可能限制煤炭产能扩张,阻碍公司发展。同时,碳纤维、钠电等新材料领域政策支持力度若不及预期,可能影响项目推进和市场拓展。
(三)项目投产与业务进展风险
1. 在建煤矿投产进度不及预期
泊里矿预计2025年底具备联合试运转条件,若受地质条件、审批流程等影响,投产时间推迟,将影响公司产能释放节奏和业绩增长。七元矿投产后,若产能爬坡缓慢,也可能导致预期收益不达目标。
2. 新材料业务发展不确定性
碳纤维项目虽已投产,但高端市场认证周期长,航空航天等领域客户认证可能需2-3年,短期业绩贡献有限。若产品性能、质量不稳定,或市场竞争加剧,可能导致项目盈利能力下滑。钠电业务虽有场景优势,但行业竞争激烈,鹏辉能源、山东章鼓等企业加速布局,可能分流市场份额,影响公司钠电业务发展。
(四)财务与资金风险
公司扩张和转型带来较大资金压力,2025年前三季度投资活动现金流净额-32.59亿元,筹资活动现金流净额27.04亿元,依赖外部融资支撑发展。若融资环境收紧,利率上升,将增加财务费用,影响利润。同时,公司应收账款体量较大,2025年三季报应收账款/利润达89.18%,若客户信用风险上升,可能导致坏账增加,影响现金流。
(五)市场竞争风险
煤炭行业竞争激烈,晋控煤业、山煤国际等山西省内煤企,以及中煤能源等全国性煤企,在资源、产能、成本等方面与公司形成竞争,可能挤压市场份额和盈利空间。碳纤维领域,国内光威复材、中简科技等企业已占据一定市场份额,公司作为新进入者,面临技术、客户、品牌等多方面挑战。钠电领域,宁德时代、亿纬锂能等巨头加速布局,公司在技术、规模等方面处于劣势,竞争压力较大。
四、投资策略与建议
(一)投资策略
1. 长期持有策略:适合风险承受能力中等、追求长期收益的投资者。公司煤炭主业提供稳定现金流,新材料业务打开增长空间,高分红政策提供安全边际。随着七元矿、泊里矿投产及碳纤维、钠电业务发展,公司业绩有望持续增长,估值具备修复潜力,长期持有有望获得较好回报。
2. 波段操作策略:适合风险承受能力较高、擅长把握市场节奏的投资者。关注煤价波动、项目投产、政策变化等催化剂,在股价低位时布局,高位时减持,获取波段收益。
(二)投资建议
综合考虑公司投资价值与风险,维持“推荐”评级。预计2025-2027年归母净利润分别为16.97/24.28/27.71亿元,对应EPS分别为0.47/0.67/0.77元/股,对应PE分别为16/11/10倍。投资者可在当前估值低位布局,重点跟踪七元矿产能爬坡、泊里矿投产、碳纤维项目认证及钠电业务订单落地情况,及时调整投资策略。
五、总结
华阳股份作为传统煤企转型代表,煤炭主业产能放量与资源储备夯实,为业绩提供稳定支撑;碳纤维、钠电等新材料业务布局高端赛道,打开长期成长空间,高分红与低估值提供安全边际。但需警惕行业周期、政策、项目进展等风险。总体而言,公司具备较高投资价值,适合长期配置,投资者可结合自身风险偏好,把握投资机会。